К содержимому
learnspaceYOUR NEXT CHAPTER
ПРОСТРАНСТВО ОБУЧЕНИЯ
ГлавнаяКаталог курсовМоё обучениеCoursera

Знания без границ

Учитесь у лучших университетов и компаний мира.

Открыть Coursera
Интеграция
Пространство университета
Моё пространствоСтраница курса
↵
ЯЛичный кабинетСтудент
© 2026 LearnSpaceКаждый день — возможность узнать больше.Помощь
Reinforcement Learning in Finance · LearnSpace
Назад в каталог
courseraАнализ данных

Reinforcement Learning in Finance

Курс от New York University
Продвинутый≈ 17.1 чАнглийский
О курсеНавыкиПрограммаПреподаватели

О курсе

This course aims at introducing the fundamental concepts of Reinforcement Learning (RL), and develop use cases for applications of RL for option valuation, trading, and asset management. By the end of this course, students will be able to - Use reinforcement learning to solve classical problems of Finance such as portfolio optimization, optimal trading, and option pricing and risk management. - Practice on valuable examples such as famous Q-learning using financial problems. - Apply their knowledge acquired in the course to a simple model for market dynamics that is obtained using reinforcement learning as the course project. Prerequisites are the courses "Guided Tour of Machine Learning in Finance" and "Fundamentals of Machine Learning in Finance". Students are expected to know the lognormal process and how it can be simulated. Knowledge of option pricing is not assumed but desirable.

Навыки, которые вы освоите

Reinforcement LearningFinancial ModelingMarket DynamicsSecurities TradingMachine Learning AlgorithmsMarkov ModelMachine LearningRisk ModelingFinancial MarketDerivativesPortfolio ManagementFinancial Trading

Программа курса

4 модулей · 56 учебных материалов

01MDP and Reinforcement Learning18 материалов

Introduction

Introduction to the SpecializationВидеоPrerequisitesВидеоWelcome to the CourseВидео

Markov Decision Processes (MDP)

Introduction to Markov Decision Processes and Reinforcement Learning in FinanceВидео

Учитесь у экспертов

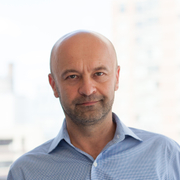
Igor Halperin

Преподаватель курса

Reinforcement Learning in Finance
В каталоге вашей программы

Инвестируйте в себя

Новые знания — в удобное для вас время.

Начать на Coursera

Обучение откроется на Coursera
в новой вкладке

Обучение на Coursera

≈ 17.1 ч

4 модулей

Язык: Английский

Субтитры: Арабский, Французский, Бенгальский, Украинский, Китайский (Китай), Греческий, Итальянский, Бразильский португальский, Нидерландский, Корейский, Немецкий, Пушту, Урду, Русский, Тайский, Индонезийский, Шведский, Турецкий, Азербайджанский, Испанский, Дари, Хинди, Японский, Казахский, Венгерский, Польский

Часть программы вашего университета
MDP and RL: Decision PoliciesВидео
MDP & RL: Value Function and Bellman EquationВидео
MDP & RL: Value Iteration and Policy IterationВидео
MDP & RL: Action Value FunctionВидео

Discrete-Time Black-Scholes Model

Options and Option pricingВидеоBlack-Scholes-Merton (BSM) ModelВидеоBSM Model and RiskВидеоDiscrete Time BSM ModelВидеоDiscrete Time BSM Hedging and PricingВидеоDiscrete Time BSM BS LimitВидео

Module 1 Assessment

Jupyter Notebook FAQЧтениеDiscrete-time Black Scholes modelЛабораторнаяDiscrete-time Black Scholes modelПрограммированиеHedged Monte Carlo: low variance derivative pricing with objective probabilitiesЧтение
02MDP model for option pricing: Dynamic Programming Approach11 материалов

MDP for Discrete-Time BS Model

MDP FormulationВидеоAction-Value FunctionВидеоOptimal Action From Q FunctionВидеоBackward Recursion for Q StarВидео

Monte-Carlo Solution

Basis FunctionsВидеоOptimal Hedge With Monte-CarloВидеоOptimal Q Function With Monte-CarloВидео

Module 2 Assessment

Jupyter Notebook FAQЧтениеQLBS Model ImplementationЛабораторнаяQLBS Model ImplementationПрограммированиеQLBS: Q-Learner in the Black-Scholes(-Merton) WorldsЧтение
03MDP model for option pricing - Reinforcement Learning approach13 материалов

MDP: RL Approach

Week IntroductionВидеоBatch Reinforcement LearningВидеоStochastic ApproximationsВидеоQ-LearningВидеоFitted Q-IterationВидеоFitted Q-Iteration: the Ψ-basisВидеоFitted Q-Iteration at WorkВидеоRL Solution: Discussion and ExamplesВидео

Module 3 Assessment

Jupyter Notebook FAQЧтениеFitted Q-IterationЛабораторнаяFitted Q-IterationПрограммированиеQLBS: Q-Learner in the Black-Scholes(-Merton) Worlds and The QLBS Learner Goes NuQLearЧтениеCourse Project Reading: Global Portfolio OptimizationЧтение
04RL and INVERSE RL for Portfolio Stock Trading14 материалов

RL for Stock Trading

Week Welcome VideoВидеоIntroduction to RL for TradingВидеоPortfolio ModelВидеоOne Period RewardsВидеоForward and Inverse OptimisationВидеоReinforcement Learning for PortfoliosВидеоEntropy Regularized RLВидеоRL EquationsВидеоRL and Inverse Reinforcement Learning SolutionsВидеоCourse SummaryВидео

Module 4 Assessment

Jupyter Notebook FAQЧтениеIRL Market Model CalibrationЛабораторнаяIRL Market Model CalibrationВзаимная проверкаMulti-period trading via Convex OptimizationЧтение